Donne italiane: il 40% nella vita ha subito violenza economica


www.la-notizia.net | 08/10/2026 | Redazione

Il 40% delle donne italiane ha subito violenza economica. Una su 8 non è indipendente. Nelle Marche il primo Forum nazionale sull’indipendenza finanziaria al femminile. Tra gli ospiti, Elsa Fornero

Avere un conto in banca, amministrare consapevolmente il proprio denaro e prendere decisioni informate a riguardo: l’indipendenza economica è una condizione fondamentale per la libertà e l’emancipazione delle donne.

La Commissione Europea ha elevato questa componente indispensabile della vita personale al rango di diritto di cittadinanza continentale oltre a definirla una conoscenza ” essenziale per la vita”. Tuttavia, come registra Edufin Index 2025, le donne italiane riportano in media 5 punti in meno degli uomini nelle competenze finanziarie.

Nella Penisola, solo il 58% delle donne possiede un conto corrente personale. Secondo l’Istat, il 40% della platea femminile in Italia è stata vittima di violenza economica, eppure solo una minima parte la riconosce come tale e, ancor meno, la denuncia. Il 13,6 per cento delle donne che vive con un partner dichiara di non considerarsi economicamente indipendente.

La percezione di dipendenza si accompagna a livelli elevati di vulnerabilità: il 24,3 per cento delle interpellate dall’Istituto di Statistica non partecipa alle decisioni economiche familiari e il 42,4 per cento riferisce di subire forme di violenza sorte direttamente dallo squilibrio finanziario.

Un quadro preoccupante al centro del primo Forum nazionale sull’indipendenza economica e finanziaria al femminile promosso da Banco Marchigiano, in programma il prossimo 16 ottobre presso la sala conferenze dell’istituto di credito a Civitanova Marche in vicolo Nettuno 29 ed organizzato da INHUB, associazione nata per accompagnare le imprese verso modelli organizzativi più inclusivi.

“Promuovere la cultura e l’educazione finanziaria – ha spiegato Massimo Tombolini, Direttore Generale Banco Marchigiano- non è un servizio in più: è una cosa che sentiamo di dover fare.

Con questo Forum vogliamo dare un aiuto concreto: strumenti per orientarsi e per decidere con consapevolezza, per ridurre il divario di genere, per capire e prevenire la violenza economica.

Comprendere la violenza economica per prevenire la vulnerabilità

Il Forum vuole quindi riportare al centro dell’attenzione untema ancora troppo spesso sottovalutato: laviolenza economica. Conoscere i propri diritti, acquisire maggiore consapevolezza nella gestione del denaro e poter contare su strumenti finanziari adeguati significa anche rafforzare la propria autonomia. e prevenire situazioni di dipendenza e vulnerabilità.

L’educazione finanziaria diventa così uno strumento concreto di libertà, capace di aiutare le donne a riconoscere i segnali dellaviolenza economicae ad affrontarli con maggiore consapevolezza.

L’autonomia economica non è solo una scelta personale: è ciò che permette a una donna di essere libera, di vedere riconosciuta la propria dignità e di avere le stesse opportunità degli altri”.

La giornata, all’insegna dell’approfondimento, inizierà con un sondaggio live interattivo sul tema della violenza economica, per proseguire con il racconto di tre donne: Sara, Giada e Gina e del loro rapporto con la gestione del denaro e degli investimenti.

E poi fino all’erogazione di pillole informative di sensibilizzazione a cura di Monica Rivelli, responsabile sviluppo progetti FeduF Fondazione per l’Educazione finanziaria e al Risparmio, per poi chiudere con la tavola rotonda, moderata dalla giornalista ed avvocata Ester Viola.

Al dibattito prenderanno parte ospiti illustri quali: Elsa Fornero, già Ministro del Lavoro e delle Politiche Sociali, Massimiliano Colombi, Direttore Scientifico Fondazione B.live ETS, Giulia Bettin, Professoressa di Economia Politica Facoltà di Economia UNIVPM, Roberta Famà, Chief ESG, Brand e Rapporti Istituzionali Cassa Centrale Banca, Elisa Giusti, Responsabile Servizio antiviolenza Il Faro.

La Notizia.net è un quotidiano di informazione libera, imparziale ed indipendente che la nostra Redazione realizza senza condizionamenti di alcun tipo perché editore della testata è l’Associazione culturale “La Nuova Italia”, che opera senza fini di lucro con l’unico obiettivo della promozione della nostra Nazione, sostenuta dall’attenzione con cui ci seguono i nostri affezionati lettori, che ringraziamo di cuore per la loro vicinanza. La Notizia.net è il giornale online con notizie di attualità, cronaca, politica, bellezza, salute, cultura e sport. Il direttore responsabile della testata giornalistica è Lucia Mosca, con direttore editoriale Franco Leggeri.

RIPRODUZIONE RISERVATA © Copyright La-Notizia.net
World Investor Week 2026: le iniziative della Consob per l’educazione finanziaria


www.consob.it | 05 ottobre 2026

Dal 5 all’11 ottobre 2026 torna la World Investor Week (WIW), la Settimana mondiale dell’investitore promossa da Iosco, giunta quest’anno alla sua decima edizione.

L’iniziativa è dedicata all’educazione finanziaria, alla tutela degli investitori e alla diffusione di una maggiore consapevolezza nelle scelte finanziarie. Autorità di vigilanza, esperti di educazione finanziaria e altre organizzazioni partecipano in tutto il mondo attraverso webinar, campagne informative, workshop, attività nelle scuole e iniziative di comunicazione rivolte a pubblici diversi.

L’obiettivo è mettere a disposizione degli investitori conoscenze e strumenti utili per orientarsi in mercati finanziari in continua evoluzione, valutare con maggiore attenzione le informazioni sugli investimenti – sempre più diffuse anche attraverso i canali digitali – e riconoscere possibili truffe.

In Italia, la Consob coordina la partecipazione alla World Investor Week e promuove iniziative rivolte a pubblici diversi, con l’obiettivo di rendere i temi economici e finanziari più accessibili e vicini all’esperienza delle persone.

Anche quest’anno le iniziative della World Investor Week si raccordano con quelle del Mese dell’Educazione Finanziaria, in programma a novembre, dando vita a un calendario di attività che si sviluppa nell’arco di più settimane.

Le attività spaziano dalla formazione dei docenti delle scuole di ogni ordine e grado all’edutainment teatrale, fino al nuovo insegnamento universitario di finanza personale realizzato con l’Università Roma Tre.

Proprio nell’ambito di questa collaborazione prende il via oggi il corso “Finanza personale nell’era digitale”, che rappresenta una prima esperienza di questo tipo nel panorama universitario italiano. Aperto agli studenti di tutte le aree disciplinari, il corso offre strumenti per orientarsi nelle scelte economiche e finanziarie della vita quotidiana, attraverso lezioni, laboratori, casi pratici e testimonianze.

Al centro delle iniziative della Consob ci sono linguaggi semplici, esempi, simulazioni e situazioni concrete, per rafforzare non solo le conoscenze finanziarie, ma anche la capacità di orientarsi tra le informazioni, valutarne l’affidabilità e compiere scelte finanziarie più consapevoli.

L’edizione 2026 è accompagnata dallo slogan “Investi nel tuo futuro. Proteggilo oggi”.

Consulta il comunicato stampa di lancio della campagna sul sito Iosco.

Ansia da pensione, metà dei giovani della Gen Z è convinta che non la riceverà mai


www.quotidiano.net | Antonio Petrucci | 1 ottobre 2026

Secondo l’ultimo report solo il 12% di ragazzi tra 18 e 27 anni ottiene un punteggio elevato in termini di alfabetizzazione finanziaria, rispetto al 22% dei baby boomer

Roma, 30 settembre 2026 – L’ansia da pensione non ha confini. Dagli Usa all’Italia, in tutto l’Occidente sempre più giovani si riconoscono nella cosiddetta “Generazione NERD”, ovvero la generazione “Never Ever Retiring Demographic”, che teme di non andare mai in pensione. Un fenomeno che coinvolge milioni di ragazzi in tutto il mondo, molti provenienti dall’Italia. Basta guardare i dati più recenti sul tema: se da un lato il report del britannico Pensions Policy Institute ha rilevato infatti che per il 46% della Gen Z la pensione non esisterà più quando si troverà a raggiungere l’età prevista per il ritiro. Per la tedesca Presse Portal il 51% dei ragazzi non crede che accederà in futuro a una pensione statale. Negli Usa il 2026 Planning & Progress Study ha rivelato che il 42% della Gen Z è certo di non arrivare pronto finanziariamente al momento della pensione.

6 giovani su 10 temono di non arrivare alla pensione

Passando all’Italia invece la Global Gen Z and Millennial Survey di Deloitte mostra che il timore di non arrivare alla pensione con un tenore di vita adeguato riguarda una quota di giovani superiore di circa 20 punti percentuali rispetto alla media globale: circa 6 giovani italiani su 10 dichiarano infatti di vivere stipendio dopo stipendio e temono di non riuscire a raggiungere l’età pensionabile con un livello di benessere economico soddisfacente.

Marchetti: “Manca un’adeguata educazione finanziare nei giovani”

Per Valerio Marchetti, Ambassador di Fineco, la ragione principale che alimenta l’ansia da pensione è correlata alla mancanza di un’adeguata educazione finanziaria dei giovani. “Servono strumenti nuovi adatti ai tempi moderni e capaci di parlare il linguaggio delle nuove generazioni. Penso all’introduzione nei percorsi scolastici di un’ora obbligatoria di educazione finanziaria che deve diventare una materia a sé stante, ma anche alla diffusione di podcast, contenuti social e format brevi pensati per chi si informa su smartphone e sempre più spesso chiede consigli finanziari a un chatbot” racconta l’Ambassador.

In questo contesto, il compito dei consulenti finanziari è affiancare le nuove generazioni fin dai primi risparmi, aiutandole a trasformare la paura legata agli anni della pensione in una pianificazione consapevole, che inizi il prima possibile. “Sta a noi ascoltare la persona che abbiamo davanti, rispettando quelle che sono le sue esigenze e i suoi valori, per costruire insieme un percorso che tenga conto degli obiettivi di vita” chiarisce Marchetti.

Gen Z, solo il 12% ha buona alfabetizzazione finanziaria

Quello della mancanza di una formazione adeguata in materia finanziaria è un tema confermato dall’ultima indagine 2026 di People’s Pension: il 47% dei giovani Gen Z (tra 18 e 27 anni) non si occupa attivamente della propria pensione e uno su 8 ha già smesso completamente di risparmiare per la pensione perché crede di dover lavorare per sempre.

Il 36% attribuisce questa disaffezione a una comunicazione finanziaria inefficace, fatta di gergo tecnico e messaggi allarmistici. A pesare è anche l’alfabetizzazione finanziaria: il 70% dei Gen Z ha dichiarato che avrebbe risparmiato se avesse saputo che iniziare a versare a 20 anni potrebbe teoricamente raddoppiare il capitale per la pensione rispetto a iniziare a farlo a 30 anni. Eppure, secondo il Financial Literacy Report 2026 solo il 12% della Gen Z ottiene un punteggio elevato in termini di alfabetizzazione finanziaria, rispetto al 22% dei Baby Boomer.

Quattro giovani su 5 senza pensione complementare

In Italia il Governo sta lavorando a misure per ampliare la platea dei giovani che aderiscono alla previdenza integrativa. L’ultima relazione annuale della Commissione di Vigilanza sui Fondi Pensione (COVIP) ha svelato infatti che la percentuale degli iscritti alle pensioni complementari al di sotto dei 35 anni si ferma al 20,8%, e 4 giovani su 5 quindi ne sono completamente sprovvisti. Ma anche la previdenza complementare, da sola, rischia di non bastare: “L’adesione alla previdenza complementare è un passo utile, ma rischia di restare un gesto passivo se non è accompagnato da un aumento del livello di educazione finanziaria” continua Valerio Marchetti.

“Iscrivere per legge un neoassunto a un fondo pensione non lo rende capace di valutare un comparto di investimento, di leggere un rendiconto o di capire perché conviene iniziare a versare a vent’anni e non a quaranta. Se non colmiamo questo divario, rischiamo che milioni di giovani si trovino a sessant’anni senza aver mai davvero costruito un secondo pilastro previdenziale”.

Educazione finanziaria: perché significa libertà di scelta

Parlare di denaro significa parlare prima di tutto di autonomia, consapevolezza e capacità di scelta. Per i più giovani, imparare a gestire le proprie risorse non vuol dire soltanto sapere quanto denaro si possiede, ma capire da dove arriva, dove viene speso e quali conseguenze producono le decisioni quotidiane.

La prima competenza finanziaria è conoscere il proprio flusso di cassa personale: entrate e uscite. Anche piccole somme provenienti da lavori occasionali, paghette o altre attività possono diventare un utile esercizio di gestione.

Il punto di partenza è distinguere tra bisogni e desideri. Trasporti, scuola e spese essenziali hanno una natura diversa rispetto all’acquisto di nuovi dispositivi, videogiochi, abbigliamento o intrattenimento. Saper riconoscere questa differenza aiuta a costruire priorità più razionali.

Un altro elemento centrale è il risparmio. Non deve essere considerato semplicemente come ciò che resta alla fine del mese, ma come una quota da programmare in anticipo. Anche accantonare regolarmente una percentuale contenuta delle proprie entrate permette di creare nel tempo un piccolo fondo per gli imprevisti o per obiettivi futuri.

La diffusione dei pagamenti digitali rende inoltre necessario sviluppare maggiore attenzione.

Carte, smartphone, abbonamenti e servizi in streaming rendono la spesa estremamente semplice, ma possono anche ridurre la percezione del denaro effettivamente utilizzato.

Per questo il budget personale diventa uno strumento educativo fondamentale. Una possibile regola consiste nel destinare circa il 50% delle risorse alle necessità, il 30% al tempo libero e il 20% al risparmio, adattando naturalmente le percentuali alla propria situazione.

WE33mastroFocus

L’educazione finanziaria non serve quindi soltanto a “spendere meno”. Serve a scegliere meglio, prevenire situazioni di difficoltà economica e costruire progressivamente indipendenza.

Imparare questi principi già durante l’adolescenza significa acquisire competenze che accompagneranno le decisioni economiche dell’intera vita: dal primo stipendio alla gestione di un conto corrente, dal risparmio agli investimenti.

In questo senso, conoscere il denaro significa soprattutto conoscere le proprie possibilità.

Ed è proprio da questa consapevolezza che può iniziare una maggiore libertà economica.

Acquisti consapevoli: come distinguere bisogni, desideri e impulsi

Nell’economia digitale acquistare è diventato sempre più semplice, rapido e immediato.
Bastano pochi secondi, uno smartphone e un clic per trasformare un desiderio in una spesa reale.

Questa facilità, però, rende più importante una competenza spesso sottovalutata: la capacità di distinguere tra bisogno, desiderio e impulso.

Per i giovani, esposti quotidianamente a pubblicità, social network, influencer ed e-commerce, il confine può diventare particolarmente sottile. La gratificazione immediata tende infatti a prevalere sulla valutazione delle conseguenze economiche.

Un acquisto impulsivo non è necessariamente rilevante per il suo importo.

È la sua ripetizione nel tempo che può incidere sul budget personale, ridurre la capacità di risparmio e rendere più difficile raggiungere obiettivi più importanti.

Per questo l’educazione finanziaria non significa semplicemente spendere meno. Significa soprattutto scegliere meglio.

AS33mastroFocus

Una tecnica semplice consiste nel rimandare di 24 ore gli acquisti non necessari. Il tempo permette di capire se siamo davanti a un vero desiderio o soltanto a una reazione momentanea.

Il bisogno risponde a una necessità concreta. Il desiderio può avere valore personale e contribuire al benessere. L’impulso, invece, nasce spesso da una sollecitazione immediata e tende a perdere rapidamente intensità.

Saper riconoscere queste differenze aiuta a costruire una ralazione più consapevole con il denaro.

La vera autonomia economica nasce infatti quando le decisioni finanziarie non vengono determinate dalla pressione del momento, ma sono coerenti con le proprie priorità.

Risparmiare non significa rinunciare ai propri sogni. Significa creare le condizioni economiche per poterli realizzare.

È su questo principio che Woman Economy sviluppa il proprio percorso di educazione finanziaria: fornire strumenti semplici e concreti per aiutare soprattutto le nuove generazioni a trasformare il denaro da strumento di consumo a strumento di libertà.

Buy Now Pay Later: rischi delle rate e impatto sul budget

Il Buy Now Pay Later permette di comprare subito e pagare in più rate, spesso senza interessi. È una formula sempre più diffusa nell’economia digitale, ma la comodità del pagamento dilazionato può rendere meno evidente il costo complessivo degli acquisti e il loro impatto sul budget personale.

Una rata da 20, 30 o 40 euro può apparire marginale se osservata isolatamente. Il problema nasce quando più acquisti rateizzati si sommano tra loro e iniziano a incidere in modo stabile sul reddito disponibile.

Smartphone, abbigliamento, tecnologia, viaggi o altri consumi possono così trasformarsi in impegni finanziari che accompagano il consumatore per diversi mesi.

Il punto non è demonizzare il pagamento dilazionato, ma imparare a valutarne il costo totale e soprattutto l’effetto sul proprio bilancio personale. Ogni rata futura riduce infatti la quota di reddito che potrà essere destinata al risparmio, agli imprevisti o a progetti di maggiore valore.

Per i più giovani questo aspetto è particolarmente importante. Le piattaforme digitali hanno reso il credito sempre più semplice e immediato, mentre la percezione del debito può diventare meno evidente rispetto a un finanziamento tradizionale.

Aw33mastroPillole copia

La vera domanda, prima di confermare un acquisto, dovrebbe quindi essere:

quanto mi costerà complessivamente e quanto limiterà le mie possibilità nei prossimi mesi?

Costruire autonomia economica significa anche imparare a distinguere tra ciò che possiamo acquistare oggi e ciò che possiamo realmente permetterci nel tempo.

Per Woman Economy, educazione finanziaria significa proprio questo: fornire strumenti per trasformare ogni scelta di consumo in una decisione più consapevole, sostenibile e coerente con i propri obiettivi futuri.

IL PORTAFOGLIO È MIO E LO GESTISCO IO (ELOGIO DEL CONTO)


di Rita Querzè | Il tempo delle donne | Corriere della sera | 11/13 settembre


Non c’è indipendenza senza un conto corrente proprio
Questo vale sia per le femmine che per i maschi
Si allarga l’alleanza del Corriere della Sera per favorire
l’occupazione e l’autonomia economica delle donne

Puoi farti chiamare «mia regina». Puoi farti regalare un viaggio alle Maldive. Puoi anche tenerti una serata alla settimana per uscire con le amiche. Ma non sarai mai indipendente e libera per davvero se non hai un conto corrente. Possibilmente un conto corrente «solo tuo», con il tuo bel nome scritto in testa in splendida solitudine.

È questo che bisognerebbe dire alle proprie figlie — e, perché no, ai propri figli, anche se i maschi questo problema ce l’hanno di meno.

Di questo parleremo al Tempo delle Donne, a Milano, in Triennale sabato 12 settembre alle 12. Sarà l’occasione per fare il punto sull’alleanza lanciata dal Corriere della Sera #DonnaLavoroConto. Il nome dice già tutto: quando ogni donna potrà contare su una entrata propria e la possibilità di gestirla in autonomia, allora sì, si potrà dire che le basi per una reale equità sono state messe.

Dell’alleanza fanno parte Abi e Federcasse, associazioni che raggruppano gli istituti di credito. Oltre ai sindacati del settore: Fabi, First, Fisac e Uilca. Grazie alla loro mobilitazione ben 54 istituti hanno aderito all’alleanza mettendo in campo iniziative per favorire l’apertura del conto corrente per le donne che ancora non ce l’hanno.

Consigli pratici

L’altra gamba dell’alleanza sono le associazioni delle imprese: Confindustria, Confcommercio, Federmeccanica, Federchimica, Assotel. Oltre ai sindacati confederali Cgil, Cisl e Uil. Insieme a loro stiamo sollecitando l’adesione di singole imprese — piccole e grandi — disponibili a diffondere nelle loro bacheche fisiche e virtuali il manifesto dell’alleanza e un decalogo pratico per la gestione del conto corrente.

Ci stiamo avvicinando al traguardo delle 40 aziende aderenti — da Coop a Marcegaglia, da Mapei a Baker Hughes, e poi Engie, Ferrarelle, Edison, Humana, Fastweb + Vodafone, Feralpi, per citarne alcune — ma questo vuole essere solo un inizio.

#DonnaLavoroConto può contare sul sostegno del Comune di Milano e di numerose associazioni, tra cui Valore D a Fuori Quota, Fondazione Bellisario, fondazione Libellula, per citarne alcune.

Come andare avanti? Ovviamente allargando la rete a nuove adesioni ma anche segnalando nuovi, possibili, traguardi di cambiamento. Pochi sanno che nel nostro Paese il pagamento delle retribuzioni può avvenire su un conto corrente che non appartiene al lavoratore o alla lavoratrice. Può accadere cioè che un compenso sia accreditato a un fratello, un marito, uno zio, un padre e che quindi la donna che ha lavorato non abbia i soldi sotto il proprio controllo.

La situazione può essere anche declinata al maschile. Non possiamo certo escludere che ci siano uomini, magari sotto ricatto, nelle stesse condizioni.

Disegni di legge

In più occasioni anche in passato sono stati depositati in parlamento disegni di legge per fare sì che le retribuzioni siano versate su un conto corrente intestato soltanto o quantomeno anche al lavoratore. Nulla però è mai andato in porto. Oggi qualcosa si sta muovendo.

La senatrice della Lega Elena Murelli a inizio anno ha depositato una proposta di legge per rendere obbligatorio il versamento dello stipendio su un conto corrente personale. Abbiamo invitato Murelli — sabato 12 alle 12, in Triennale a Milano — a parlarne con altre due politiche sensibili al tema. Si tratta dell’ex ministra Elena Bonetti (Azione) e della viceministra del Lavoro del governo Letta Maria Cecilia Guerra (Pd).

A loro chiederemo se esiste uno spiraglio per un’intesa bi o tripartisan che permetta di intervenire su questa lacuna. Anche se la legislatura è agli sgoccioli.

La situazione è grave ma non per forza seria e di sicuro non deve far perdere il sorriso. Per questo abbiamo coinvolto con noi Laura Formenti (qui a fianco uno stralcio dal suo intervento). Saranno con noi anche alcune delle aziende che per prime hanno aderito e supportato il progetto #DonnaLavoroConto.

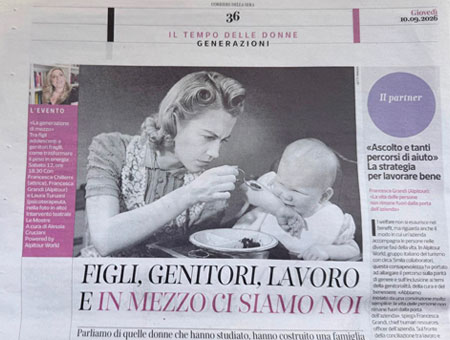
FIGLI, GENITORI, LAVORO E IN MEZZO CI SIAMO NOI


di Alessia Cruciani | Il tempo delle donne | Corriere della sera | 11/13 settembre

Parliamo di quelle donne che hanno studiato, hanno costruito una famiglia e intrapreso una carriera, ma poi, alle soglie dei cinquanta, si sentono «schiacciate» (come recita il titolo di un libro di Laura Turuani) tra gli anziani longevi e gli adolescenti. E si ritrovano il mondo sulle spalle.

Il messaggio del figlio adolescente arriva mentre stai entrando in riunione. Tua madre ha una visita medica che naturalmente coincide con una scadenza di lavoro. Il telefono segnala che sarebbe ora di prenotare anche la tua mammografia, ma quella può aspettare: le necessità degli altri sembrano più urgenti. Nel frattempo dormi male, hai caldo quando tutti hanno freddo e freddo quando gli altri hanno caldo. Benvenute nel mezzo.

È una terra che le donne tra i 45 e i 55 anni stanno esplorando quasi per prime. Quando immaginavano il futuro, difficilmente potevano prevederla. Sono cresciute raccogliendo i frutti delle battaglie delle generazioni precedenti: hanno studiato, lavorato, conquistato l’indipendenza economica, scelto chi sposare o se sposarsi, se avere figli e quando averli. Molte sono diventate mamme dopo i trent’anni, mentre le loro madri alla stessa età avevano spesso figli già grandi e, più frequentemente di oggi, non lavoravano fuori casa. Sembrava la libertà. Lo era. Ma aveva qualche effetto collaterale non scritto nel foglietto illustrativo.

Perché, nel frattempo, la vita si è allungata. E così oggi i figli attraversano l’adolescenza proprio mentre i nonni entrano nell’età in cui hanno bisogno di aiuto. In mezzo ci sono loro, le cinquantenni. Con un lavoro che chiede ancora moltissimo, carriere da difendere o da ripensare, relazioni da reinventare e una menopausa che decide di presentarsi esattamente quando sarebbe servita una dose supplementare di energia. Anche l’adolescenza, intanto, è cambiata. I social hanno portato nelle camerette un mondo che non dorme mai, moltiplicando confronti, fragilità, ansie e richieste di attenzione.

E dall’altra parte ci sono genitori che vivono molto più a lungo, una conquista straordinaria che porta però con sé anni di possibile non autosufficienza. È la «generazione sandwich». O, nella definizione scelta dalla psicoterapeuta Laura Turuani, Le schiacciate, titolo del suo libro dedicato proprio alle cinquantenni prese tra lavoro, figli adolescenti e genitori anziani.

Di questa nuova età delle donne si occuperà il Tempo delle Donne, provando però a rovesciare la prospettiva: schiacciate sì, sconfitte no. Turuani porterà lo sguardo della psicoterapeuta e le storie di chi questo incrocio lo vive ogni giorno. Francesca Chillemi, 41 anni, attrice e madre di due figlie avute da due compagni diversi, racconterà un altro pezzo della libertà conquistata: famiglie che non devono più assomigliare a quelle nelle quali siamo cresciute. Più libertà, più possibilità. E, diciamolo, anche una discreta agenda da organizzare.

Poi c’è il lavoro. Perché figli e genitori non rimangono educatamente fuori dall’ufficio. Francesca Grandi, chief human resources officer di Alpitour, porterà il punto di vista di chi oggi deve ripensare il welfare aziendale. Non basta più occuparsi del neonato e del congedo parentale. Esistono adolescenti che hanno bisogno di genitori presenti, anziani da accompagnare e assistere. La longevity e le nuove fragilità dei ragazzi sono entrate in azienda.

Tre prospettive diverse per capire come attraversare un’età che può fare paura senza trasformarla nell’ennesimo carico da sopportare eroicamente. Perché forse la risposta sta anche nel chiedere aiuto, condividere, creare nuove alleanze con le amiche. E nel ridere. A ricordarcelo saranno Elisa Maria Bottiglieri e Marianna Folli, in arte Le Mostre, che apriranno e chiuderanno il confronto con quell’impasto di ironia e sarcasmo capace di colpire dove fa male e, un secondo dopo, farci ridere proprio di quello. Vietata la riproduzione.

Schiacciate? Può darsi. Ma in mezzo può esserci ancora moltissimo spazio. Soprattutto per una risata. Che, a pensarci bene, è un sostantivo femminile.

Giornata dell’alfabetizzazione: il problema non è più leggere, è capire


Saper leggere le parole e non riuscire a ricavarne quello che serve. Riguarda il 35 per cento degli italiani. La Giornata accende i riflettori su una criticità globale e nazionale


www.iodonna.it | di SIMONA SIRIANNI \ iO Donna ©RIPRODUZIONE RISERVATA

La busta arriva la mattina e resta sul tavolo fino a sera. Dentro ci sono tre fogli e, quello che serve davvero sapere, se spetta qualcosa, quanto e che cosa bisogna fare per averlo, è lì dentro. Ma alle nove di sera parte la telefonata alla figlia: «me la leggi tu, che io non ci capisco niente». È una scena così comune, che non viene nemmeno più considerato un problema. Eppure in Italia riguarda un adulto su tre. È esattamente per questo che l’Unesco non ha mai smesso di celebrare l’8 settembre la Giornata internazionale dell’alfabetizzazione l’8 settembre, nata ben sessant’anni fa.

Giornata dell’alfabetizzazione: perché ancora ce n’è bisogno

A guardare i numeri, la situazione non è incoraggiante: nel mondo, almeno 739 milioni di giovani e adulti non sanno leggere e scrivere, e quattro bambini su dieci non arrivano al livello minimo di lettura. In Italia leggere lo sanno fare quasi tutti: è capire quello che si legge che non riesce a un adulto su tre. Chi apre quella busta, infatti, ha fatto le scuole, firma, manda messaggi, legge i cartelli. Quello che non riesce a fare è un’altra operazione: tenere insieme informazioni sparse in un testo lungo e ricavarne una conclusione.

Leggere si sa, capire meno

È proprio questa la competenza che l’Ocse misura ogni dieci anni sugli adulti fra i sedici e i sessantacinque anni. E, l’ultima rilevazione, del 2023, mette l’Italia in fondo alla classifica, in compagnia di Cile, Portogallo e Polonia. Il trentacinque per cento degli italiani si ferma al gradino più basso della scala: capisce testi brevi e chiari, si perde davanti a un contratto o a un estratto conto. Dieci anni prima era il ventotto: è peggiorato. E la media nazionale tiene insieme posti molto diversi, perché nel Nordest riguarda una persona su cinque e nel Mezzogiorno e nelle isole quasi una su due.

Le italiane leggono, eppure

Anche a livello di genere, le cose cambiano. Le donne in Italia leggono molto più degli uomini: più di sei su dieci hanno letto almeno un libro nell’ultimo anno, contro poco più di cinque uomini su dieci, e la distanza è massima intorno ai cinquant’anni. Verrebbe da pensare che davanti a quella busta se la cavino meglio. Sui testi, in effetti, uomini e donne in Italia se la cavano allo stesso modo. È sui numeri che le donne restano indietro: percentuali, interessi, confronti fra tariffe. Ed è un guaio, perché quasi tutto ciò che serve per far valere un diritto è scritto in numeri. Leggere un romanzo la sera e capire quale delle due offerte del gestore conviene, sono due cose che si imparano separatamente.

La scuola che non nomina nessuno

Contro tutto questo l’Italia ha uno strumento che esiste da anni e di cui non si parla quasi mai. Sono i Cpia, i centri provinciali per l’istruzione degli adulti: sono scuole statali, gratuite, aperte a chiunque abbia compiuto sedici anni. Ci si va per imparare l’italiano, per prendere la licenza media vent’anni dopo averla abbandonata, per arrivare al diploma lavorando di giorno. In questi giorni, riaprono come tutte le altre scuole, con la differenza che nei banchi si siedono persone di quaranta, cinquanta, sessant’anni.

Quanti sono gli studenti over 40

Quanti siano questi nuovi studenti si è saputo con precisione solo pochi mesi fa, quando il ministero dell’Istruzione e l’Indire, l’istituto pubblico che si occupa di ricerca sulla scuola, hanno pubblicato il primo censimento nazionale di questi corsi: oltre cinquecentoventiquattromila persone. Più di tre su quattro sono straniere, e la fetta più grande è iscritta ai corsi di italiano. Nello stesso censimento c’è, tuttavia, un dettaglio che stona con tutto il resto: quasi due iscritti su tre sono uomini.

Dove sono le donne?

Le donne, cioè, sono la minoranza di chi torna a scuola da adulto. Il censimento, però, dice quante sono. Non dice perché siano così poche. E qui i dati finiscono. Le spiegazioni possibili, tuttavia, esistono, basta guardare come sono organizzati i corsi: le lezioni si tengono nel tardo pomeriggio e la sera, cioè nelle ore in cui in molte case qualcuno, quasi mai un uomo, deve occuparsi di un bambino o di un anziano. Per le donne straniere, poi, che sono comunque la platea più grande dei corsi di italiano, alla stessa ora c’è spesso un lavoro di cura in casa d’altri, con orari decisi da qualcun altro.

Quanto costa non capire

Non capire ha un prezzo, però, e alto anche: il bonus che non si chiede perché il modulo scoraggia. Il contratto firmato senza aver letto fino in fondo. Il foglietto del farmaco letto a metà. La raccomandata messa da parte e poi dimenticata. Nessuna di queste, presa da sola, è una tragedia. Tutte insieme, invece, fanno la differenza fra far valere un diritto per conto proprio e dover chiedere a qualcuno di farlo al posto tuo. Ma non solo: c’è anche un altro effetto che allarga la distanza invece di chiuderla: chi ha competenze basse, partecipa molto meno ai corsi di aggiornamento sul lavoro. Circa una persona su sette, contro sei su dieci fra chi quelle competenze le ha alte. Il risultato? Chi sa, impara ancora. Chi non sa, resta dov’è.

Al Digital Innovation Forum la tecnologia che genera sviluppo

www.ansa.it | ANSAcom – In collaborazione con Now Italia

‘L’Europa del Fare Innovazione’ è il tema della quarta edizione del Digital Innovation Forum, che punta il confronto sulla definizione delle politiche per l’innovazione capaci di produrre non solo regole, ma anche risultati tecnologici con impatti dal punto di vista industriale, economico e sociale. Tra gli obiettivi della ‘Cernobbio del Digitale’, in programma a Villa Erba dal 14 al 16 ottobre, anche l’elaborazione di un Manifesto con dieci azioni per l’Europa del ‘Fare Innovazione tecnologica’.
L’evento affronta alcuni dei nodi più sensibili dell’agenda tecnologica europea: dai modelli di intelligenza artificiali sviluppati in Italia e in Europa alle AI extra-UE, ma declinate per il mercato europeo; dalle strategie energetiche e di sicurezza sulle materie prime fino all’indipendenza digitale — cloud, data center, euro digitale — con il pacchetto sulla sovranità tecnologica (Chips Act 2.0, Cloud and AI Development Act, strategia open source). Ampio spazio anche a Difesa comune, cybersicurezza, crittografia post-quantum e computer quantistico, oltre a reti Tlc intelligenti, Spazio e cavi sottomarini tra Digital Networks Act ed EU Space Act. Non mancheranno best practise sulla digitalizzazione dalla Pa italiana, use case innovativi nella Sanità e agenti AI applicati al mondo dei media.


Ad approfondire i temi in agenda speaker di rilievo, tra i quali il ministro della Salute Orazio Schillaci, i sottosegretari Alessio Butti e Alberto Barachini, il direttore generale dell’Esa Josef Aschbacher, la vicedirettrice generale della Banca Europea degli investimenti Vanessa Butera, oltre agli onorevoli Angelo Bonelli, Mara Carfagna, Mariastella Gelmini, Salvatore Deidda e Andrea Casu, agli europarlamentari Elena Donazzan e Francesco Torselli, al presidente del Cnr Andrea Lenzi, al Vice Comandante Generale dell’Arma dei Carabinieri, generale Massimo Mennitti e al Direttore Generale del DIS Vittorio Rizzi. Prevista la partecipazione dei ceo e dei top manager delle più importanti aziende tecnologiche, sono stati invitati anche l’astronauta Luca Parmitano, il sottosegretario alla Presidenza del Consiglio, Alfredo Mantovano, e i ministri Maria Elisabetta Casellati, Guido Crosetto, Gilberto Pichetto Fratin, Giuseppe Valditara e Paolo Zangrillo.

Ciao, sono Caterina! 👋
Sono qui per rispondere alle tue domande su risparmio, investimenti, economia e finanza.