La cybersicurezza frontiera della responsabilità d’impresa

www.ilsole24ore.com – di Ivano Maccani – 1 luglio 2026

L’entusiasmo che accompagna la diffusione dell’intelligenza artificiale nelle imprese rischia di oscurare una domanda fondamentale. Chi risponde quando un algoritmo sbaglia? I reati informatici e quelli commessi mediante strumenti informatici non costituiscono una categoria residuale, ma rappresentano oggi una delle aree più dinamiche e pervasive del rischio penale d’impresa che è destinato a crescere con la recente previsione di nuovi reati per sanzionare l’omessa adozione di misure di sicurezza nei sistemi di intelligenza artificiale, i casi di deep fake e l’illecita diffusione di contenuti generati o alterati con sistemi di intelligenza artificiale.
Sono tutte questioni che stanno già assumendo un peso crescente nei consigli di amministrazione e nelle funzioni di controllo delle società.
In effetti, mentre le aziende accelerano gli investimenti in automazione e sistemi intelligenti, emerge con sempre maggiore evidenza che il vero nodo riguarda la capacità di governare le decisioni delle macchine, comprenderne le logiche e assumerne la responsabilità.
Il rischio informatico non può pertanto più essere confinato all’interno delle funzioni tecnologiche. È diventato un tema strategico che coinvolge direttamente la governance dell’impresa e la sua esposizione a responsabilità di natura economica, reputazionale e penale.
In questo scenario la cybersicurezza smette necessariamente di essere una materia riservata solo agli specialisti informatici per diventare un elemento centrale della gestione aziendale.
Ne consegue che i vertici aziendali devono non solo approvare formalmente il modello organizzativo, ma anche assumere un impegno concreto nella sua attuazione.

Allo stesso tempo i modelli 231 non possono più limitarsi a identificare i rischi e a prevedere misure di controllo formali ma devono essere in grado di dimostrare che tali controlli sono realmente efficaci, aggiornati e integrati nella gestione quotidiana dell’organizzazione. La prevenzione diventa così un processo continuo che richiede il coinvolgimento delle funzioni operative e degli organi di vigilanza.

In tal senso l’intelligenza artificiale offre strumenti straordinari per rafforzare questa capacità di controllo. Sistemi di monitoraggio avanzato, analisi comportamentali, rilevazione automatica delle anomalie e piattaforme capaci di elaborare enormi quantità di dati consentono di individuare segnali di rischio con una rapidità impensabile fino a pochi anni fa. Tuttavia, allo stesso tempo, l’evoluzione tecnologica introduce nuove criticità come il fenomeno della c.d. opacità algoritmica.

Se un’organizzazione non è in grado di ricostruire il percorso logico che ha portato un sistema di intelligenza artificiale a formulare una determinata decisione, diventa difficile attribuire responsabilità, verificare eventuali errori e dimostrare l’adeguatezza dei controlli adottati. In altre parole, aumentano i rischi di creare aree di irresponsabilità incompatibili con i principi fondamentali della governance moderna. Sistemi formalmente corretti possono peraltro generare seri problemi se inseriti in processi decisionali non adeguatamente gestiti.

I rischi informatici possono inoltre originare da fornitori, partner commerciali, consulenti o altri soggetti terzi che accedono ai sistemi o ai dati dell’impresa. La missione degli organismi di vigilanza, delle funzioni di risk management, dei responsabili della sicurezza informatica e della protezione dei dati deve pertanto proiettarsi anche oltre i confini aziendali. Diventa quindi essenziale introdurre procedure di due diligence, clausole contrattuali di sicurezza e meccanismi di verifica come audit, questionari e certificazioni. Occorre stabilire chi può accedere ai sistemi, con quali credenziali, secondo quali autorizzazioni e con quali controlli nonché garantire il raccordo tra i presidi cyber e l’OdV, anche tramite flussi informativi tempestivi, soprattutto in caso di incidenti di sicurezza informatica, data breach, esiti negativi delle simulazioni di phishing, segnalazioni di whistleblowing, modifiche normative o provvedimenti delle autorità competenti. Allo stesso tempo l’OdV può e deve prevedere specifiche verifiche sull’effettività e completezza della formazione in ambito cybersicurezza.
L’evoluzione tecnologica richiede quindi un equilibrio tra innovazione e controllo umano che rimane pertanto elemento imprescindibile affinché l’utilizzo dell’intelligenza artificiale sia coerente con i principi di trasparenza, responsabilità e buona organizzazione che costituiscono il fondamento del sistema di compliance aziendale.

Riproduzione riservata ©
Emergenza educazione finanziaria tra i giovani

di Martino Scacciati – 30/06/2026 – www.italiaoggi.it

Ricerca al Senato: quasi due su tre non hanno sufficiente dimestichezza nel saper distinguere, per esempio, tra entrate e uscite, nel capire l’importanza del risparmio o valutare l’effetto dell’inflazione

Un giovane su cinque può contare su un proprio reddito, spesso grazie ad attività digitali, ma, allo stesso tempo, solo uno su tre ha delle competenze finanziare minime. È il contraddittorio panorama che risulta da una ricerca promossa dal senatore di FI Dario Damiani, presentata la settimana scorsa al Senato durante il convegno “Educazione finanziaria e giovani. Comprendere la Gen Z per costruire il futuro”.

Patrocinato dal ministero dell’Economia, lo studio si concentra su comportamenti economici, valori e aspettative dei ragazzi nati tra il 1997 e il 2012 in un contesto, come quello attuale, caratterizzato da incertezza, accelerazione tecnologica e modalità di lavoro e consumo in continua trasformazione.

L’indagine rivela così che solo il 35% di chi ha un’età compresa tra 14 e 29 anni possiede competenze finanziarie di base. Gli altri,quasi due su tre, invece non hanno sufficiente dimestichezza nel saper distinguere, per esempio, tra entrate e uscite, nel capire l’importanza del risparmio o valutare l’effetto dell’inflazione. Queste difficoltà collocano l’Italia negli ultimi posti della classifica dei Paesi dell’area Ocse sui temi dell’alfabetizzazione finanziaria giovanile.

La Gen Z sembra tuttavia consapevole di questi suoi limiti. Secondo la ricerca, i giovani sentono il bisogno di una maggiore formazione economico-finanziaria. Soprattutto, chiedono strumenti per poter controllare le proprie spese, maggiore trasparenza e servizi personalizzati.

Qual è il canale attraverso cui quel terzo di ragazzi più consapevoli ha appreso nozioni economiche o finanziarie? La ricerca spiega che sempre più giovani si informano in Rete. E dunque sui social network, per mezzo di creator digitali o community online. Il Web è un punto di riferimento imprescindibile anche quando si tratta di prendere delle decisioni economiche. In casi del genere, gli appartenenti alla Gen Z si affidano a influencer e digital creator. Ma anche ai familiari.
Quando decide di investire dei soldi, il 42% dei giovani Z utilizza piattaforme di investimento digitale. Il 22%, invece, riesce a generare un reddito autonomo. Spesso, attraverso attività digitali, freelance o creator economy.

«La Gen Z – ha commentato il senatore Damiani – prende decisioni economiche in un contesto sempre più digitale e complesso, spesso senza strumenti adeguati. I dati della ricerca presentata oggi indicano un divario da colmare e una grande opportunità: rendere l’educazione finanziaria una competenza concreta, diffusa e accessibile».

Asstel aderisce a “1donna1lavoro1conto”: la parità passa da lavoro e autonomia finanziaria

www.corrierecomunicazioni.it – 29 giu 2026 – Federica Meta – Direttrice

Dopo il protocollo firmato con NoiD Telecom, l’associazione rilancia sulle strategie di inclusione entrando nel progetto del Corriere della Sera. Di Raimondo: “Promuoveremo l’iniziativa attraverso i nostri canali di comunicazione, coinvolgendo le imprese associate e le loro persone”

Asstel aderisce all’alleanza “1donna1lavoro1conto”, l’iniziativa promossa dal Corriere della Sera per sostenere l’autonomia economica delle donne attraverso tre leve strettamente connesse: accesso al lavoro, possibilità di gestire le proprie risorse e maggiore consapevolezza finanziaria.

L’adesione dell’associazione porta dentro il programma anche la rappresentanza industriale della filiera delle telecomunicazioni. Asstelcontribuirà alla diffusione dell’iniziativa attraverso il proprio sistema associativo.

«Promuoveremo attivamente l’iniziativa attraverso i nostri canali di comunicazione, coinvolgendo le imprese associate e le loro persone», afferma Laura Di Raimondo, dg di Asstel.

L’iniziativa assume un significato particolare per un comparto che sostiene infrastrutture digitali, servizi, piattaforme, assistenza, software e occupazione qualificata. Portare il tema dell’autonomia femminile dentro la filiera delle telecomunicazioni significa collegare inclusione, competenze e competitività industriale.

L’obiettivo: più libertà economica e sociale
Il programma “Una donna, un lavoro, un conto” nasce dal presupposto ch la piena autonomia delle donne rappresenti un vantaggio per tutta la società e contribuisca ad accrescere il benessere generale, economico e sociale.

L’iniziativa punta a creare le condizioni perché le donne siano libere di lavorare, gestire le proprie entrate e costruire percorsi professionali stabili. Il progetto lega inoltre l’indipendenza economica a un equilibrio più sostenibile nella vita familiare e di coppia, affinché le famiglie possano avere figli, se lo desiderano, senza che questo comporti per le donne una rinuncia al lavoro o alla crescita professionale.

Il programma evidenzia come i divari di genere privino il Paese di capacità e competenze importanti. Promuovere equità nell’accesso al lavoro, garantire formazione e crescita professionale, favorire una migliore armonia tra dimensione pubblica e privata delle persone sono passaggi necessari per contrastare le asimmetrie tra uomini e donne e rafforzare l’inclusione.

Il conto personale come strumento di autodeterminazione
Il cuore dell’iniziativa non riguarda soltanto l’occupazione. Il lavoro è condizione essenziale di libertà, ma per avere piena autonomia serve anche la possibilità di gestire direttamente le proprie risorse.

Da qui il richiamo al conto personale. Avere un conto intestato a sé, poter amministrare entrate e risparmi, conoscere gli strumenti economici e finanziari di base significa rafforzare una dimensione concreta dell’autodeterminazione.

Il programma mette in relazione questo aspetto anche con il contrasto alla violenza di genere. Senza una possibilità stabile di lavoro di qualità, le donne vengono private di un elemento essenziale di indipendenza. Ma senza un’equa ripartizione dei compiti di cura e senza servizi adeguati, rischiano comunque di dover rinunciare al lavoro o di trovarsi penalizzate nei percorsi di carriera.

L’autonomia economica diventa quindi un presidio di libertà personale, ma anche un fattore di equilibrio sociale. Incide sui rapporti familiari, sulla partecipazione al mercato del lavoro, sulla natalità, sui consumi e sulla capacità del Paese di valorizzare tutte le competenze disponibili.

Un progetto con banche, imprese, commercio e sindacati
Il progetto coinvolge Abi, Federcasse, Confcommercio Milano, Assolombarda, Cgil, Cisl e Uil di Milano. L’iniziativa conta inoltre sulla partnership istituzionale del Comune di Milano e sul supporto di Banca d’Italia.

Il tema dell’autonomia femminile viene affrontato mettendo insieme mondo del credito, rappresentanza delle imprese, commercio, organizzazioni sindacali, istituzioni e soggetti impegnati nell’inclusione economica e sociale.

L’obiettivo è accelerare i cambiamenti necessari a favorire percorsi di autonomia, ciascuno nel proprio ambito: educazione finanziaria, accesso agli strumenti bancari, lavoro di qualità, crescita professionale, conciliazione, cultura organizzativa e responsabilità condivisa tra donne e uomini.

Asstel, parità e competenze nella filiera digitale
L’adesione all’iniziativa “1donna1lavoro1conto” si inserisce in un percorso più ampio già avviato da Asstel sul fronte della parità, delle competenze e della valorizzazione delle persone. In questa direzione va anche il protocollo siglato con NoiD Telecom Aps, community di donne manager e professioniste del mercato Telco e digitale.

L’intesa tra Asstel e NoiD punta a trasformare l’impegno sul superamento del gender gap in un programma di lavoro strutturato. Il perimetro è ampio: accesso alle opportunità, percorsi di crescita, sviluppo delle competenze, riconoscimento del merito e possibilità di arrivare ai ruoli di responsabilità.

“Quello che ci ha spinto a questa intesa è l’idea che non c’è futuro per la nostra società e per le nostre imprese senza l’energia, il talento e l’intelligenza dei giovani e delle donne – spiegava Laura Di Raimondo, direttrice di Asstel, a valle della firma – La vera sfida del nostro tempo è avere il coraggio del futuro: costruire contesti in cui ciascuno possa competere alla pari, con le stesse opportunità di crescita, di retribuzione e di accesso ai ruoli di responsabilità. Le politiche di genere non possono essere considerate un tema secondario o solo formale. Devono diventare una scelta concreta di inclusione, capace di incidere sulla cultura organizzativa e sulla visione strategica delle imprese. Nessuna organizzazione può permettersi di sprecare talento, passione e competenze. Per questo serve un approccio culturale forte, accompagnato da politiche progettuali chiare, strutturate e orientate al lungo periodo. Asstel rappresenta una filiera strategica per il Paese: le telecomunicazioni sostengono non solo infrastrutture e servizi digitali, ma anche occupazione qualificata, innovazione e competenze indispensabili per la competitività dell’Italia. Difendere e rafforzare il settore significa investire nelle professionalità e sul talento, che non ha genere, ma ha bisogno soltanto di essere riconosciuto, valorizzato e messo nelle condizioni di esprimersi pienamente”.

Le parole di Di Raimondo collocano la parità dentro una prospettiva industriale. Nelle telecomunicazioni, la questione non riguarda solo la rappresentanza femminile, ma la capacità del settore di attrarre professionalità, non disperdere competenze e costruire organizzazioni in grado di accompagnare la trasformazione digitale.

Osservatorio, formazione e leadership inclusiva
Il protocollo Asstel-NoiD prevede iniziative congiunte su tre direttrici: allargamento dell’Osservatorio di NoiD sul gender gap all’intero settore Tlc, attività di formazione e sviluppo delle competenze con focus sulla leadership inclusiva, iniziative di affiancamento e learning tour per favorire il confronto tra imprese e professioniste.

L’Osservatorio raccoglierà e analizzerà dati sui fenomeni organizzativi e sociali che incidono sul comparto, individuando tendenze, aree critiche e possibili raccomandazioni. La formazione servirà a rafforzare competenze manageriali, leadership inclusiva e cultura dell’equità. I learning tour permetteranno invece di osservare esperienze aziendali e modelli organizzativi già sperimentati.

“Per NoiD la collaborazione con Asstel è la naturale continuazione dell’impegno decennale intrapreso nel settore Telco/ICT per promuovere modelli manageriali orientati al merito, al talento e al superamento del gender gap – evidenziava Cristina Carollo, presidente di NoiD – La collaborazione fra le nostre associazioni porta valore alle nostre iniziative e contribuisce allo sviluppo di una leadership evoluta, che valorizzi le donne e renda possibile per il settore raggiungere livelli di eccellenza, e al contempo sostenibili.”

Inclusione come leva per la crescita
L’adesione di Asstel a “Una donna, un lavoro, un conto” rafforza il legame tra autonomia economica femminile e sviluppo del settore digitale. Le telecomunicazioni sono una filiera strategica per il Paese e la qualità di reti, servizi, assistenza, piattaforme e soluzioni software dipende anche dalla capacità delle imprese di valorizzare tutto il capitale umano disponibile.

Per questo la parità non può essere letta come un capitolo separato dalle politiche industriali. Sostenere l’accesso delle donne al lavoro, alla formazione, alla gestione autonoma delle risorse e ai ruoli di responsabilità significa ampliare la base di competenze su cui si regge la trasformazione digitale.

L’impegno di Asstel su questo fronte si pone un obiettivo stategico: fare dell’autonomia economica, della cultura finanziaria e della valorizzazione del talento strumenti concreti di inclusione e competitività.

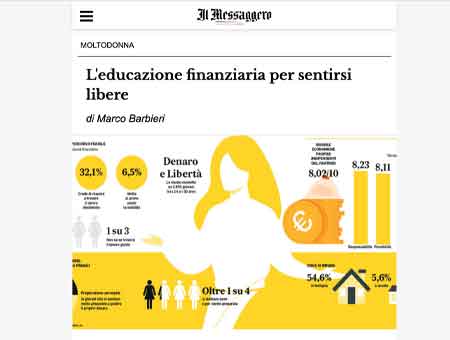
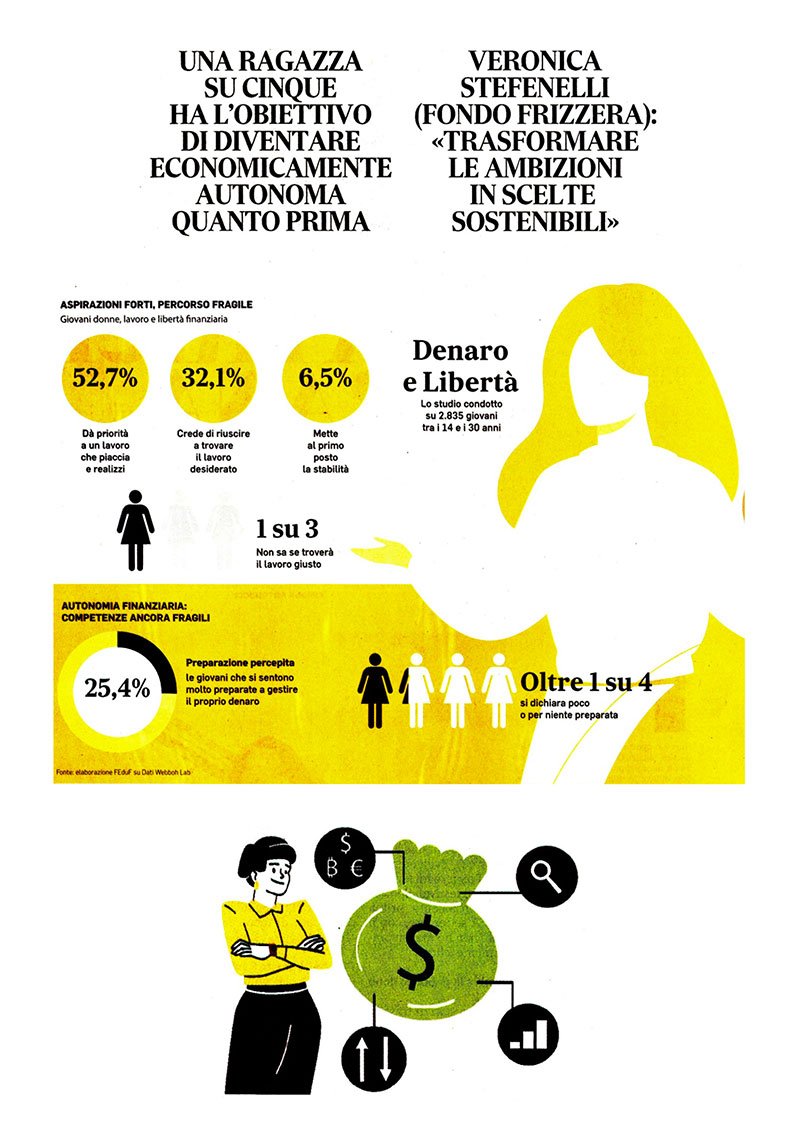
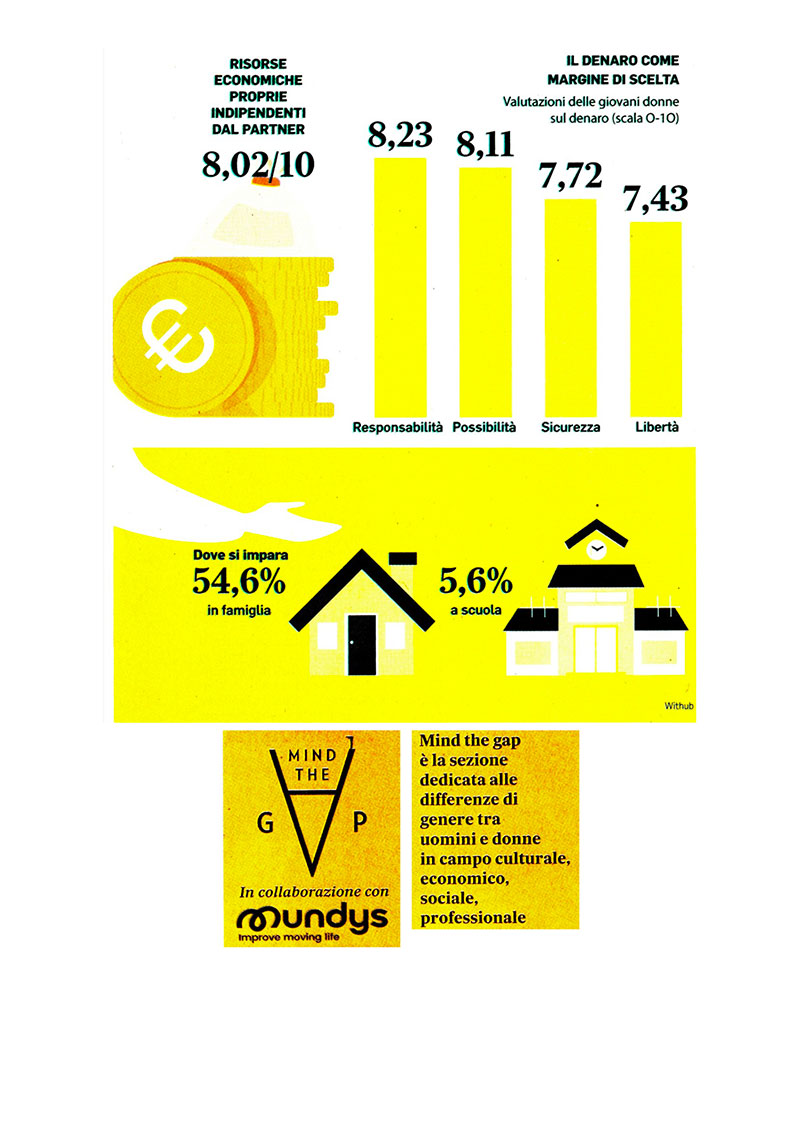
L’educazione finanziaria per sentirsi libere

di Marco Barbieri – www.ilmessaggero.it- 25 giugno 2026

Dalla ricerca “Lavoro, Denaro & Libertà” condotta da Webboh Lab per Feduf e Fondo Filantropico “Bruno Frizzera” emerge una fotografia del rapporto tra giovani donne e soldi. Giovanna Boggio Robutti (FEduF): «Hanno consapevolezza e visione. Il passo decisivo è accompagnarle con strumenti concreti e opportunità per costruire un futuro con maggiore libertà»

Educazione finanziaria,indagine: solo 3 GenZ su 10 hanno competenze di base

Il 60% apprende su social e community online

23 giugno 2026 | Redazione Adnkronos

Solo il 35% dei giovani italiani della Gen Z possiede competenze finanziarie di base. Il dato – che colloca l’Italia tra gli ultimi Paesi dell’area Ocse per alfabetizzazione finanziaria giovanile – emerge dalla ricerca ‘Educazione finanziaria a ritmo della Gen Z’ presentata oggi al Senato della Repubblica nel corso del convegno ‘Educazione finanziaria e giovani. Comprendere la Gen Z per costruire il futuro’, promosso dal Senatore Dario Damiani e patrocinato dal ministero dell’Economia e delle Finanze, che ha visto la partecipazione di Nunzio Lella, presidente dell’Associazione italiana educatori finanziari, Laura Menicucci, dirigente del Dipartimento per le Pari opportunità della Presidenza del Consiglio dei Ministri, Domenico Ioppolo, Amministratore Delegato di Campus, Gabor David Friedenthal, Managing Director di Value Partners, e Domenico Pignotti, dirigente dell’Ufficio scolastico provinciale della Bat.

L’indagine di Value Partners in collaborazione con Aief, l’Associazione italiana educatori finanziari analizza valori, comportamenti e aspettative della generazione nata tra il 1997 e il 2012, evidenzia come i giovani italiani si trovino ad affrontare una crescente autonomia finanziaria in un contesto caratterizzato da forte incertezza economica, accelerazione digitale e nuove modalità di lavoro e consumo. Un dato che assume ancora maggiore rilevanza se si considera che la Gen Z entra sempre prima nel mondo delle decisioni economiche: il 42% utilizza piattaforme di investimento digitale, mentre il 22% genera reddito in modo autonomo, spesso attraverso attività digitali, freelance o creator economy.
La ricerca mette inoltre in luce come i social media stiano assumendo un ruolo centrale nella formazione economico-finanziaria delle nuove generazioni. I giovani si informano sempre più online e affidano parte delle proprie decisioni a influencer finanziari e creator. La famiglia continua, comunque, a rappresentare uno dei principali punti di riferimento nelle scelte economiche. Nonostante ciò, la Gen Z mostra “una forte consapevolezza dei propri limiti e manifesta una domanda crescente di formazione. Tra le caratteristiche più richieste ai fornitori di servizi finanziari figurano infatti strumenti di controllo delle spese, contenuti di educazione finanziaria, Maggiore trasparenza e servizi personalizzati”.

“Portare al Senato il tema dell’educazione finanziaria dei giovani – dichiara il Senatore Dario Damiani – significa riconoscere una priorità per il futuro del Paese . La Gen Z prende decisioni economiche in un contesto sempre più digitale e complesso, spesso senza strumenti adeguati. I dati della ricerca presentata oggi indicano un divario da colmare e una grande opportunità: rendere l’educazione finanziaria una competenza concreta, diffusa e accessibile”. La ricerca “conferma ciò che come Aief osserviamo quotidianamente nelle scuole, nelle università e nei percorsi formativi rivolti ai ragazzi: la Generazione Z è interessata ai temi economici e finanziari, ma cerca modalità di apprendimento diverse rispetto al passato. Oggi non basta trasferire nozioni: occorre costruire percorsi che parlino il linguaggio dei giovani, che utilizzino strumenti digitali, esempi concreti e un approccio partecipativo. L’educazione finanziaria deve diventare un’abilità di vita, capace di accompagnare i ragazzi nelle scelte quotidiane e nelle decisioni che determineranno il loro futuro”, sottolinea Nunzio Lella, Presidente di Aief.
“La Gen Z è già protagonista nelle scelte di consumo e gestione del denaro, ma resta esposta a un significativo gap di competenze finanziarie. Per banche, istituzioni e operatori finanziari è urgente ripensare la propria value proposition, offrendo strumenti educativi più digitali, concreti e personalizzati, capaci di costruire oggi una relazione di fiducia con clienti destinati ad assumere un peso crescente nei prossimi anni”, dichiara Gabor David Friedenthal, Managing Director di Value Partners.

Ansuini (Bankitalia): “Risparmio cambia con longevità, serve educazione finanziaria”

18 giugno 2026 | 13.26 Redazione Adnkronos

L’allungamento della vita “ha un effetto anche sul risparmio”, per questo serve anche “l’educazione finanziaria”. Negli ultimi anni di vita, ci sono esigenze di long-term care che dobbiamo prevedere. Questo è un elemento nuovo che entra nel nostro portafoglio. Un secondo aspetto, altrettanto importante e molto umano, è che, considerato il quadro complessivo, siamo spesso chiamati a prenderci cura molto più a lungo di figli e nipoti. Inoltre, in una società che invecchia, le pensioni pubbliche saranno sempre più insufficienti a fronteggiare ogni esigenza e questo impatterà sul risparmio privato che ciascuna famiglia o individuo riesce ad accumulare”. Lo ha detto Paola Ansuini, responsabile comunicazione cultura finanziaria e tutela della clientela Banca d’Italia, nel suo intervento al dibattito ‘La demografia cambia la società’, organizzato oggi da Adnkronos, a Palazzo dell’Informazione a Roma. Come far fronte a queste sfide? “Una strada è quella di adattarsi e affrontare questi temi con uno stile di vita più sobrio, quindi spendere di meno e far durare di più i propri risparmi – suggerisce Ansuini – Un secondo strumento può essere il prolungamento della vita lavorativa: si lavora di più per guadagnare di più e accumulare un monte contributivo più significativo. Un terzo aspetto, su cui si sta concentrando anche la comunicazione e le esortazioni della politica e delle autorità, compresa la Commissione Europea nel suo piano strategico, è quello di investire meglio, con maggiore oculatezza”.
Tra gli strumenti utili c’è sicuramente “l’iniziare presto a risparmiare: una persona che a trent’anni inizia a versare regolarmente in un fondo pensione arriva alla fase senior molto più tranquilla – chiarisce l’esperta – Il secondo strumento riguarda l’informazione. Occorre informarsi bene e avere la certezza che le informazioni siano affidabili. La cosa fondamentale – avverte – non è decidere in astratto quali strumenti utilizzare, ma essere consapevoli delle proprie necessità, che variano in base al tempo disponibile, al rischio che si è disposti ad affrontare e alla familiarità con gli strumenti di investimento”.

Recentemente “il legislatore ha introdotto l’obbligatorietà dell’educazione finanziaria nella scuola – ricorda Ansuini – Ci sono strumenti rivolti a specifiche fasce di popolazione. La vulnerabilità e la condizione di ‘senior’ sono cambiate come concetto negli ultimi anni, soprattutto con il rapido progresso tecnologico: rischiamo tutti di essere un po’ più vulnerabili. La Banca d’Italia mette a disposizione il sito ‘L’economia per tutti’ – illustra – con strumenti pratici, simulatori e calcolatori che aiutano a prendere decisioni consapevoli. C’è anche un programma molto strutturato di educazione finanziaria nelle scuole, attivo da molti anni. Inoltre – precisa – ci sono iniziative rivolte ai nuovi vulnerabili, tra cui una collaborazione con Caritas che coinvolge una rete territoriale su tutto il Paese per affrontare temi come il sovraindebitamento e le sue conseguenze”. In questo contesto “un altro aspetto centrale è la digitalizzazione: solo un italiano su 4 conosce l’uso dell’home banking. Sembra incredibile, ma è così. I punti di ‘digitale facile’ – conclude – servono proprio a entrare in contatto diretto con cittadini e utenti e spiegare come la digitalizzazione possa essere davvero al servizio delle persone e delle imprese”.

Intesa Sanpaolo con Avon e Global Thinking Foundation per l’inclusione finanziaria femminile

All’impegno formativo si affianca ora un’azione concreta: l’accesso a strumenti bancari pensati per sostenere le donne che scelgono Avon come percorso professionale e per contribuire al contrasto della violenza economica e delle disuguaglianze di genere

www.affaritaliani.it – 19 giugno 2026

Rafforzare l’inclusione finanziaria femminile e sostenere l’autonomia economica delle donne attraverso strumenti concreti. È questo l’obiettivo del progetto avviato da Avon, Intesa Sanpaolo e Global Thinking Foundation ETS, realtà attiva nella prevenzione della violenza economica e dell’abuso finanziario. L’iniziativa è dedicata alla forza vendita di Avon e prevede, attraverso Intesa Sanpaolo e la Divisione Banca dei Territori guidata da Stefano Barrese, l’accesso a una convenzione pensata per favorire l’utilizzo di strumenti finanziari come conto corrente e carta di debito a condizioni dedicate.

Il progetto si inserisce in continuità con il programma di educazione finanziaria lanciato nel 2023 da Avon in partnership con Global Thinking Foundation, che ha coinvolto l’intera rete di consulenti con l’obiettivo di fornire competenze pratiche per una gestione più consapevole delle risorse economiche. All’impegno formativo si affianca ora un’azione concreta: l’accesso a strumenti bancari pensati per sostenere le donne che scelgono Avon come percorso professionale e per contribuire al contrasto della violenza economica e delle disuguaglianze di genere.
“Questo progetto rappresenta un passo concreto verso l’indipendenza economica e l’autodeterminazione delle lavoratrici autonome”, ha dichiarato Claudia Segre, fondatrice e presidente di Global Thinking Foundation. Dopo il percorso di educazione finanziaria realizzato per Avon, ha spiegato, l’accesso a una carta di debito e a un conto corrente a condizioni dedicate, grazie alla collaborazione con Intesa Sanpaolo, segna “un cambiamento reale in termini di inclusione finanziaria”.

Secondo Segre, offrire strumenti bancari accessibili significa rafforzare diritti e capacità di pianificazione, contribuendo a ridurre le disuguaglianze che ancora oggi limitano molte donne nel loro percorso professionale e personale.

L’urgenza di iniziative di questo tipo è confermata dai dati richiamati nel progetto. Secondo il rapporto “Sicurezza delle Donne” dell’Istat, il 13,6% delle donne in coppia non si considera economicamente indipendente. A questo si aggiunge il divario nell’accesso ai servizi bancari indicato dal World Bank Gender Data Portal: in Italia il 79,8% delle donne possiede un conto presso un’istituzione finanziaria, contro il 92,6% degli uomini, con una distanza di oltre 12 punti percentuali. Inoltre, tra le donne vittime di violenza economica, il 53,6% non dispone di reddito personale.
“Non potevamo restare inermi di fronte a questi dati”, ha commentato Rosita Conte, general manager di Avon Italia. Il brand, che nel 2026 celebra 60 anni in Italia e 140 nel mondo, ribadisce così il proprio impegno a sostegno dell’indipendenza economica femminile.

“Sostenere le donne nel loro percorso verso l’indipendenza economica è parte del nostro Dna”, ha affermato Conte. Fin dalla fondazione, ha aggiunto, Avon lavora per offrire non solo prodotti di bellezza a prezzi accessibili, ma anche una reale opportunità di emancipazione finanziaria alle oltre 35.000 consulenti attive oggi in Italia. La collaborazione con Global Thinking Foundation e Intesa Sanpaolo rappresenta, secondo Conte, “un ulteriore passo concreto in questa direzione”.

Il progetto si inserisce anche nel più ampio impegno di Intesa Sanpaolo sui temi ESG e dell’impatto sociale. La banca mette a disposizione competenze e strumenti bancari a supporto dell’inclusione finanziaria, con l’obiettivo di favorire una maggiore autonomia nelle scelte personali e professionali. “Accessibilità e inclusione sono centrali nell’impegno di Intesa Sanpaolo verso i propri clienti”, ha dichiarato Claudia Vassena, responsabile Sales & Marketing Digital Retail Banca dei Territori di Intesa Sanpaolo. L’iniziativa con Avon e Global Thinking Foundation, ha spiegato, contribuisce a rafforzare l’emancipazione economica femminile, perché “la titolarità di un conto rappresenta una leva fondamentale per scelte libere e consapevoli”.
Vassena ha ricordato inoltre gli altri strumenti messi in campo dal gruppo, come i prestiti d’onore per sostenere i costi di corsi e master universitari, rivolti sia ai giovani sia a chi, anche in età più adulta, vuole reinvestire nella propria formazione, oltre ai prestiti agevolati per le mamme lavoratrici, pensati per conciliare vita familiare e professionale. Da oltre 140 anni Avon promuove il progresso delle donne nel mondo attraverso una rete globale di incaricati indipendenti e prodotti di bellezza e benessere accessibili. Il brand sostiene inoltre cause legate alla lotta contro la violenza di genere e alla sensibilizzazione sul tumore al seno, con donazioni complessive superiori a 1,1 miliardi di dollari a livello globale.

Global Thinking Foundation ETS opera invece per prevenire la violenza economica e l’abuso finanziario attraverso progetti di alfabetizzazione finanziaria e digitale rivolti a donne, famiglie, soggetti fragili, imprese impegnate nella parità di genere e fasce più deboli della società. Con questa iniziativa, Avon, Intesa Sanpaolo e Global Thinking Foundation rafforzano un percorso comune che mette al centro educazione finanziaria, accesso agli strumenti bancari e autonomia economica. Un progetto che punta a trasformare la consapevolezza in azioni concrete, offrendo alle donne strumenti utili per pianificare, scegliere e costruire il proprio futuro con maggiore indipendenza.

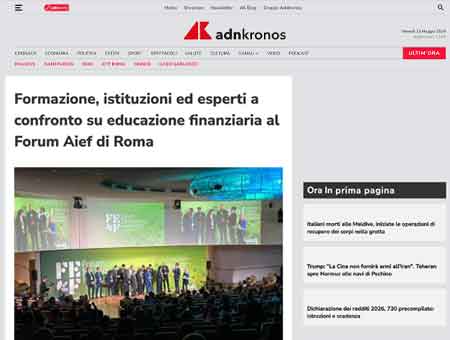
Formazione, istituzioni ed esperti a confronto su educazione finanziaria al Forum Aief di Roma

www.adnkronos.com – Redazione Adnkronos – 13 maggio 2026

Educazione finanziaria, formazione, linguaggio, giovani e pubblica amministrazione. Sono stati questi i temi al centro del Forum Educazione Finanziaria 2026 promosso da Aief, l’Associazione Italiana Educatori Finanziari, che si è svolto oggi all’Auditorium della Tecnica di Roma con la partecipazione di rappresentanti delle istituzioni, docenti universitari, divulgatori ed esperti di comunicazione. L’iniziativa, organizzata dall’associazione che riunisce professionisti impegnati nella diffusione della cultura finanziaria, economica e assicurativa, che oggi si avvale di una rete nazionale di circa 2000 educatori finanziari, ha affrontato il tema della crescente necessità di rafforzare le competenze finanziarie dei cittadini in un contesto caratterizzato da trasformazioni economiche, tecnologiche e sociali sempre più rapide. Nel corso della giornata si sono alternati interventi dedicati all’alfabetizzazione finanziaria, al rapporto tra intelligenza artificiale e comunicazione, al gender gap, ai giovani e al ruolo della scuola e della pubblica amministrazione.

Ad aprire i lavori è stato Nunzio Lella, presidente di Aief, che ha posto l’accento sulla necessità di “rendere l’informazione semplice, chiara e accessibile”. “Oggi l’informazione è accessibile a tutti, soprattutto con l’avvento dell’intelligenza artificiale, ma il nostro obiettivo è trasformare le informazioni in conoscenza e consapevolezza”, ha spiegato Lella, sottolineando che il Forum nasce “per lavorare sulle persone” e non soltanto sugli strumenti finanziari. Nel suo intervento, Lella ha ricordato anche le attività sviluppate da Aief sul territorio nazionale, tra scuole, Comuni e progetti di inclusione linguistica. “Molto spesso ci chiediamo perché in Italia ci siano oltre 1.100 miliardi fermi sui conti correnti o perché il Paese sia poco assicurato. Probabilmente le persone non sono informate nel modo corretto”, ha affermato.
Tra gli ospiti istituzionali è intervenuto il ministro per la Pubblica amministrazione Paolo Zangrillo, che ha evidenziato il ruolo strategico della formazione all’interno della macchina pubblica. “L’educazione finanziaria oggi è fondamentale perché viviamo un’epoca di profondi cambiamenti economici, sociali e tecnologici”. Zangrillo ha inoltre annunciato la collaborazione avviata con Aief per realizzare percorsi dedicati all’educazione finanziaria destinati ai dipendenti pubblici attraverso la piattaforma Syllabus. Al centro del confronto anche il ruolo della scuola e delle istituzioni nella diffusione delle competenze economico-finanziarie. Il senatore Dario Damiani, componente della Commissione Bilancio del Senato, ha ricordato come l’educazione finanziaria sia diventata obbligatoria nelle scuole attraverso l’educazione civica. “È un primo passo importante, ma l’obiettivo resta renderla una materia autonoma”. Nel corso della giornata si sono susseguiti anche gli interventi di Sebastiano Barisoni, giornalista di Radio 24 , sullo scenario economico, di Paolo Borzacchiello sui temi dell’intelligenza linguistica, di Patrick Facciolo sul linguaggio non verbale, della professoressa Emanuela E. Rinaldi dell’Università Milano-Bicocca sul gender gap finanziario e di Claudia Ghinfanti di Alleanza Assicurazioni sui dati preoccupanti dell’Edufin Index, riguardo alla scarsa cultura finanziaria degli italiani. Spazio, infine, anche ai giovani e alla divulgazione sui social con Davide Marelli, fondatore di Pillole di Economia.

Pagamenti digitali e contante: cosa cambia per famiglie e imprese

www.metrotoday.it – di Redazione – 11 maggio 2026

Transizione verso pagamenti digitali e riduzione del contante: effetti su famiglie, imprese e consumi quotidiani tra nuove abitudini finanziarie, innovazione tecnologica e trasformazione del sistema economico europeo

La progressiva trasformazione del sistema dei pagamenti sta ridisegnando il modo in cui cittadini e imprese gestiscono il denaro. La riduzione dell’uso del contante e l’espansione dei pagamenti digitali non sono più una tendenza futura, ma una realtà già in corso che sta modificando profondamente l’economia quotidiana.

In questo scenario, famiglie e imprese si trovano al centro di un cambiamento che riguarda non solo gli strumenti utilizzati per pagare, ma anche la cultura finanziaria nel suo complesso.

La fine dell’abitudine al contante come gesto quotidiano

Per decenni, il contante ha rappresentato la forma più immediata e intuitiva di pagamento. Oggi, però, carte, app e sistemi contactless stanno progressivamente sostituendo banconote e monete in molte situazioni quotidiane.

Questo cambiamento non è solo tecnologico, ma anche comportamentale. Pagare con un gesto sullo smartphone o con una carta contactless modifica la percezione stessa del denaro, rendendo le transazioni più rapide ma anche meno “fisiche”.

Molti consumatori apprezzano la comodità, ma altri avvertono una perdita di controllo percepito sulla spesa, proprio perché il denaro non passa più materialmente dalle mani.
Famiglie tra semplificazione e nuove abitudini finanziarie

Per le famiglie, la diffusione dei pagamenti digitali porta vantaggi evidenti. La possibilità di monitorare le spese in tempo reale, gestire budget tramite app e ricevere notifiche automatiche facilita una gestione più consapevole delle finanze personali.

Allo stesso tempo, cresce l’importanza della sicurezza informatica. Frodi digitali, phishing e accessi non autorizzati diventano rischi concreti che richiedono attenzione e competenze minime di protezione digitale.

La transizione impone quindi un nuovo tipo di alfabetizzazione finanziaria, in cui non basta più saper gestire il denaro, ma occorre anche saperlo proteggere in ambiente digitale.

Imprese e competitività nell’economia senza contante

Per le imprese, soprattutto quelle di piccole e medie dimensioni, la digitalizzazione dei pagamenti rappresenta un fattore competitivo sempre più rilevante.

Accettare pagamenti elettronici non è più solo un’opzione, ma una necessità per rispondere alle aspettative dei consumatori. Chi non si adegua rischia di perdere clientela, soprattutto nelle generazioni più giovani abituate a pagare con smartphone e carte.

D’altra parte, la riduzione del contante migliora la gestione contabile, riduce errori e semplifica la tracciabilità dei ricavi. Questo può tradursi in una maggiore efficienza complessiva del sistema economico.
L’innovazione tecnologica come motore del cambiamento

La crescita dei pagamenti digitali è strettamente legata all’innovazione tecnologica. Sistemi contactless, portafogli digitali e pagamenti istantanei stanno diventando standard sempre più diffusi.

Questa evoluzione non riguarda solo la comodità, ma anche la velocità delle transazioni. In molti casi, il pagamento avviene in tempo reale, riducendo tempi di attesa e semplificando i flussi economici tra soggetti diversi.

Il risultato è un’economia più fluida, ma anche più dipendente dalle infrastrutture digitali e dalla stabilità dei sistemi informatici.

Rischi, dipendenze e nuove fragilità del sistema

Accanto ai vantaggi, emergono anche nuove fragilità. Un sistema fortemente digitalizzato è infatti esposto a rischi tecnologici, come blackout, attacchi informatici o malfunzionamenti delle piattaforme di pagamento.

In questi scenari, il contante continua a rappresentare una forma di resilienza economica, garantendo una modalità di scambio indipendente dai sistemi digitali.

Questo spiega perché, nonostante la crescita dei pagamenti elettronici, il contante non scompare del tutto, ma mantiene un ruolo residuale di sicurezza e alternativa.

Una trasformazione irreversibile ma graduale

La direzione è chiara: il sistema dei pagamenti si sta spostando verso una sempre maggiore digitalizzazione. Tuttavia, si tratta di un processo graduale, che richiede tempo per essere assimilato dalla società.

Famiglie, imprese e istituzioni stanno adattandosi a ritmi diversi, in un equilibrio dinamico tra innovazione e tradizione.

Il risultato finale non sarà probabilmente la scomparsa totale del contante, ma la sua riduzione a ruolo marginale nel sistema economico complessivo, con i pagamenti digitali sempre più centrali nella vita quotidiana.

Il ruolo sempre più strategico della cybersicurezza

di Oreste Pollicino – www.huffingtonpost.it – 06 Maggio 2026

La proposta Ue di revisione del Cybersecurity Act punta a rafforzare controlli e certificazioni sui fornitori tecnologici, soprattutto nei settori più sensibili come telecomunicazioni ed energia. Oggi non conta solo se una tecnologia è sicura, ma anche chi la produce, da dove arriva e quanto sia affidabile tutta la rete di aziende coinvolte

Questo articolo è stato scritto con Rebecca Pupella, avvocato, legal advisor Pollicino & Partners Advisory

Negli ultimi giorni, il dibattito riacceso dal caso Salt Typhoon e dal recente incidente che ha coinvolto Sistemi Informativi, società del gruppo IBM, ha riportato al centro una verità semplice ma decisiva: la sicurezza delle reti non riguarda soltanto i grandi operatori delle telecomunicazioni, ma anche i soggetti che, a monte, forniscono infrastrutture, servizi e soluzioni digitali a supporto di funzioni pubbliche e private essenziali. È proprio la dimensione di filiera a rendere particolarmente sensibile anche un incidente circoscritto: non rileva soltanto il perimetro formalmente colpito, ma il ruolo che quell’ambiente svolge nell’ecosistema digitale complessivo.
È in questa prospettiva che va letta la proposta della Commissione europea del 20 gennaio 2026 di revisione del Regolamento (UE) 2019/881 (Cybersecurity Act). L’intervento si inserisce in un quadro regolatorio già articolato, che comprende il Cyber Resilience Act, la Direttiva (UE) 2022/2555 e il Regolamento (UE) 2022/2554, e si colloca nel più ampio processo di rafforzamento della resilienza digitale dell’Unione europea.
La proposta interviene sul sistema europeo di certificazione della cybersecurity, imperniato sul ruolo di ENISA e basato su schemi di certificazione per prodotti, servizi e processi ICT. Nella sua configurazione originaria, tale sistema si fonda prevalentemente su strumenti volontari, volti a definire livelli comuni di garanzia della sicurezza. La revisione mira a rendere questo framework più efficace e coordinato, anche nel rapporto tra le autorità europee e quelle nazionali.

Le implicazioni geopolitiche emergono soprattutto dal contesto in cui la proposta è stata presentata: il rafforzamento del quadro europeo di cybersecurity si accompagna a iniziative volte a ridurre progressivamente la presenza, nelle infrastrutture critiche, di componenti e tecnologie provenienti da fornitori considerati ad alto rischio, in particolare nei settori delle telecomunicazioni e dell’energia. Pur in assenza di riferimenti espliciti a specifici operatori o giurisdizioni, questa traiettoria segnala una crescente attenzione alla sicurezza della supply chain ICT e ai rischi connessi alla provenienza delle tecnologie.

Il punto, quindi, non è soltanto la sicurezza tecnica del singolo prodotto, servizio o processo ICT, ma la fiducia nell’intera filiera: chi sviluppa la tecnologia, chi la fornisce, in quale contesto regolatorio e geopolitico opera e quali effetti sistemici potrebbe produrre una sua compromissione.
Questo orientamento riflette un’evoluzione del modello europeo: da un approccio fondato principalmente su strumenti volontari, raccomandazioni e standard tecnici, verso una maggiore integrazione tra requisiti di sicurezza, gestione del rischio e condizioni di utilizzo delle tecnologie in contesti critici. Non si tratta necessariamente di trasformare ogni certificazione in un requisito obbligatorio di accesso al mercato, ma di rendere la conformità agli standard europei e la valutazione dei fornitori elementi sempre più rilevanti nelle scelte di procurement e nella gestione delle infrastrutture strategiche.
Le reazioni internazionali confermano la rilevanza geopolitica di questa evoluzione: alcuni Paesi terzi hanno espresso preoccupazione per il possibile impatto delle nuove misure sugli investimenti e sulle relazioni economiche, segnalando il rischio che requisiti di sicurezza più stringenti possano tradursi, di fatto, in barriere all’accesso al mercato.

In questo quadro, la sicurezza della supply chain ICT, già centrale nella Direttiva (UE) 2022/2555, assume una valenza che va oltre la dimensione strettamente tecnica. Gli obblighi di gestione dei rischi legati ai fornitori impongono infatti di valutare non solo le caratteristiche tecnologiche delle soluzioni adottate, ma anche il contesto in cui tali soluzioni sono sviluppate, fornite e mantenute e gli strumenti di certificazione possono contribuire a rendere queste valutazioni più omogenee e a rafforzare il coordinamento tra Stati membri.

Nel complesso, la proposta si inserisce in una traiettoria in cui la cybersecurity assume una dimensione sempre più strategica. Il rafforzamento dei requisiti tecnici, dei meccanismi di certificazione e delle valutazioni sui fornitori contribuisce a definire le condizioni concrete di utilizzo delle tecnologie nel mercato europeo, con effetti che si estendono oltre il perimetro strettamente normativo. La portata effettiva di tali effetti dipenderà dall’evoluzione del processo legislativo e dalle modalità di attuazione del nuovo quadro.

Ciao, sono Caterina! 👋
Sono qui per rispondere alle tue domande su risparmio, investimenti, economia e finanza.